
日本国外に目をむけて円へのリスクを理解する
- 世界的なインフレに関わらず、金融政策の変更を拒否する日本銀行の姿勢は、対ドルで24年ぶりの大幅な円安を引き起こしました。
- 日本銀行の政策の幅を踏まえると、円の行方は日本国外の要因により決まるかもしれません。
- 我々は、3つのシナリオを検証しました: インフレが鈍化するシナリオ、インフレが加速するシナリオ、そして世界的な不況が起こるシナリオです。円の価値は不況のシナリオで高まりました。
日本の低インフレが通貨価値の下落を引き起こした
世界が2桁のインフレ率に苦しむ中、日本は例外です。7月のインフレ率はたったの2.6%でした。この低インフレにより、他国が金融政策を引き締める中でも日本銀行は金融緩和政策を維持することができています。この政策の乖離が、10年償還の米国債と日本国債の利率に3.4%もの乖離をもたらし、対ドルで24年ぶりの大幅な円安を引き起こしました(下図参照)。
金利差の拡大と下落する円
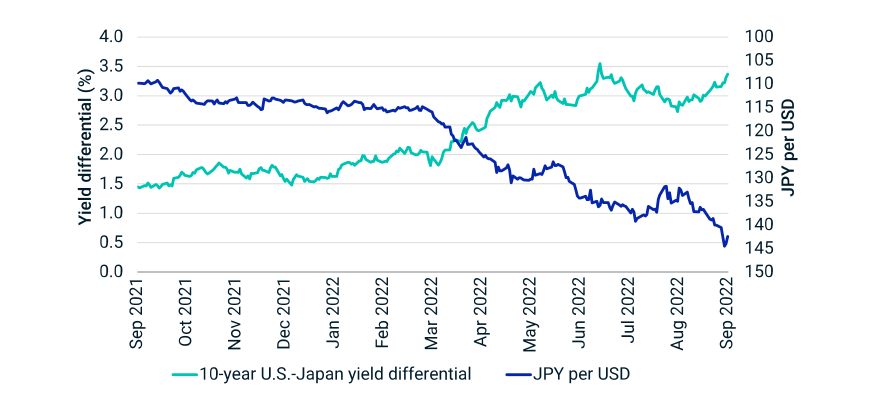
歴史的な円安のこの機会に、円安はどこまで進むか、そしてこのトレンドが覆るシナリオを考えてみましょう。ここでのシナリオは、日本の金融政策は円の下落を食い止められないことを前提にしています2。 そのため、我々は円が外的要因により変動するシナリオを考慮しました: インフレ速度、日本国外での金融政策、そして世界的な不況です。
- インフレの鈍化: アメリカとヨーロッパでの現行の金融引き締め政策が予想より早く需要を引き締めます。サプライチェーンが改善し、コモディティの価格が下落します。アメリカとヨーロッパは利上げの速度を遅らせ、日本はゼロ金利政策を継続します。日本経済はコロナ後の回復を続け、円は上昇します。世界的なインフレは緩和し、外国株が上昇します。
- インフレの加速: アメリカとヨーロッパでの金融引き締めはインフレを抑えることに失敗します。サプライチェーンは改善せず、コモディティの価格が上昇します。アメリカとヨーロッパはさらに金利を上昇させ、日本も金融政策をやや引き締めざるを得なくなります。日本では給与上昇は引き続き低調で家計は価格上昇に対し、消費を抑えます。結果、日本経済は悪影響を受けます。拡大を続ける金利差が円の価値をさらに低下させます。世界的なインフレは加速し、外国株は低迷します。
- 世界不況: アメリカとヨーロッパでの金融引き締め、インフレの懸念と世界的なマクロ経済の見通し不明が生産を低下させ、世界不況を引き起こします。アメリカとヨーロッパは利上げを鈍化させる結果長期金利が低下します。金利差の減少と、避難通貨としての立場が円の価値を反転させます。世界的なインフレ率は低下し、外国株は大幅に下落します。
各シナリオでの前提
None | None | インフレ鈍化 | インフレ鈍化 | インフレ加速 | インフレ加速 | 世界不況 | 世界不況 |
None | None | JP | US | JP | US | JP | US |
インフレ率 (BEI) | 2Y | -50 bps | -100 bps | +25 bps | +200 bps | -50 bps | -150 bps |
インフレ率 (BEI) | 10Y | -25 bps | -50 bps | +10 bps | +50 bps | -25 bps | -25 bps |
名目金利 | 2Y | flat | -50 bps | +50 bps | +100 bps | -50 bps | -200 bps |
名目金利 | 10Y | -10 bps | -25 bps | +25 bps | +75 bps | -25 bps | -100 bps |
株式 | None | +5% | +10% | -10% | -10% | -15% | -20% |
クレジット・スプレッド | IG | -5 bps | -50 bps | +5 bps | +50 bps | +15 bps | +100 bps |
クレジット・スプレッド | HY | - | -200 bps | - | +200 bps | - | +400 bps |
Oil | None | -10% | -10% | +10% | +10% | -25% | -25% |
JPY vs. USD | None | +10% | +10% | -10% | -10% | +40% | +40% |
ショックは過去のマーケットデータ、外部からのマーケットについてのコメント、MSCIのマクロ金融モデルに基づいています。これらは予想ではなくそれぞれのシナリオがどのようにポートフォリオに影響を与えるかについての仮説です。これらのシナリオのショックが実際に影響を与えるまでには最大数か月ほどかかる可能性があります。ブレークイーブン・インフレ (BEI)、名目金利とクレジットスプレッドはベーシスポイント (bps)で表されています。
ポートフォリオへの影響
それぞれのシナリオがマルチアセット・ポートフォリオに与える影響を測定しました。MSCIのストレス・テスト・フレームワークを世界株式、アメリカ国債、不動産からなる仮のポートフォリオへ適用します3。 影響は、「インフレ加速」シナリオでの -10% から「インフレ鈍化」シナリオでの +8% にわたりました。「世界不況」シナリオでのリターンは -7% と、「インフレ加速」シナリオよりは穏やかなものでした。ここでは、日本のアセットがヘッジ機能を果たしています。
What our scenarios imply for global portfolios
Loading chart...
Please wait.
各シナリオのポートフォリオへの影響は、2022年9月 2日の市場データに基づいています。米国債と物価連動米国債、およびEUとアジア太平洋地域のソブリン債はMarkit iBoxx指数であらわされています。株式及び社債はMSCI指数であらわされています。. プライベート・エクイティはモデルポートフォリオで表されています。アメリカ不動産は MSCI/PREA U.S. AFOE Quarterly Property Fund Indexで表されています。日本の不動産はMSCI Japan Annual Property Indexで表されています。複合ポートフォリオは50%世界株式(35%公開株、15%日公開株)、10%米国債、10%物価連動米国債、10%投資適格米社債、10%ハイ・イールド米社債、10%米不動産です。複合社債ポートフォリオは85%投資適格社債、15%ハイ・イールド債です。日本複合ポートフォリオは50%株式、20%日本国債、20%日本社債、10%日本不動産です。出展: S&P Global Market Intelligence, MSCI
この先の見通し
このペーパーでは、10% の円の下落から 40% の上昇まで幅広いシナリオを検討しました。この幅広い結果は、円のこれからの行方が先進国通貨では珍しいほど不確かであることを表しています。日本が世界と乖離した状況にいることを考えると、バランスが戻るには世界不況が必要になるかもしれません。
著者より、今回の記事掲載に関してザック・トクラとウィル・ベイカーの貢献に感謝します。
Further Reading
今すぐ購読するインサイトをメールで直接お届けします。
1Thomas, Matthew, and Fujikawa, Megumi. “Fed’s Aggressive Stance Pushes Yen to 24-Year Low Against Dollar.” Wall Street Journal, Sept. 2, 2022.2これはその他先進国と比べて日本の金融政策の幅が非常に小さいことを反映しています。現状議論されている可能性は日本のゼロ金利ターゲットの幅を+/-25 ベーシスポイントから +/-50 ベーシスポイントまで拡大することや、10年金利から5年金利までターゲットを変更することなどです。これと比較して、連邦準備銀行はすでに金利を225 ベーシスポイント上昇させ、今月中にも更なる75 ベーシスポイントの利上げが確実視されています。Timiraos, Nick. “Fed on Path for Another 0.75-Point Interest-Rate Lift After Powell’s Inflation Pledge.” Wall Street Journal, Sept. 7, 2022.3この結果は、MSCIの BarraOne®のモデル相関を使ってショックをポートフォリオに伝搬させています。to propagate shocks to the portfolios, using MSCI's BarraOne®. MSCI のクライアントは BarraOne® および RiskMetrics® RiskManager® 上のクライアントサポートサイトでこれらのシナリオのファイルにアクセスできます。
このページのコンテンツは情報提供のみを目的としており、パフォーマンス情報を解釈するために必要な分析リソースとツールを備えた機関投資家向けプロフェッショナルを対象としています。本コンテンツは、いかなる製品、ツール、またはサービスを推奨するものではありません。法律、規則、または規制に関するすべての言及については、情報は「現状のまま」提供されており、法的アドバイスや拘束力のある解釈を構成するものではないことにご注意ください。規制またはポリシー上の要件への対応については、必要に応じて顧問弁護士および/または関連する所轄官庁にご相談ください。